
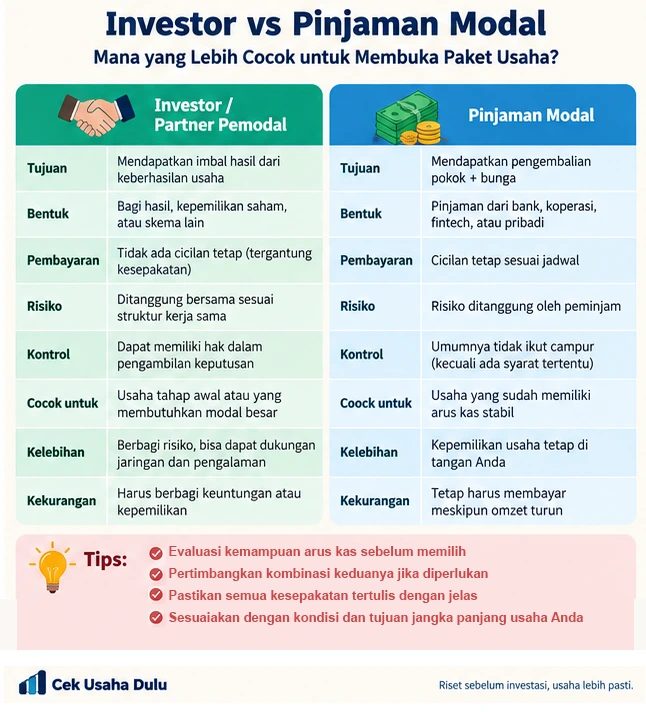
Anda ingin membuka paket usaha seharga Rp 50 juta. Tabungan yang tersedia baru Rp 15 juta. Berarti masih membutuhkan sekitar Rp 35 juta. Pertanyaannya: lebih baik mencari investor atau meminjam uang?Tidak ada satu jawaban yang selalu tepat. Keduanya mempunyai karakter yang berbeda.
Apa Bedanya Investor dan Pinjaman?
Secara sederhana: Pinjaman berarti Anda menerima uang dengan kewajiban pengembalian sesuai kesepakatan. Sementara pada investasi, pemodal menaruh dana dengan struktur tertentu dan biasanya ikut menanggung risiko berdasarkan bentuk kerja samanya.
Namun istilah investor dapat mencakup berbagai struktur. Karena itu jangan hanya melihat nama. Lihat isi perjanjiannya.
Contoh Menggunakan Pinjaman
Misalnya Anda membutuhkan Rp 30 juta. Anda meminjam Rp 30 juta dengan pembayaran kembali sesuai jadwal yang disepakati.
Keuntungannya: jika struktur pinjamannya sederhana, keuntungan usaha setelah memenuhi seluruh kewajiban tetap menjadi milik pemilik bisnis. Tetapi ada konsekuensi: cicilan atau kewajiban pembayaran tetap ada meskipun omzet turun.
Karena itu kemampuan arus kas sangat penting.
Contoh Menggunakan Investor
Misalnya investor menyediakan Rp 30 juta. Sebagai gantinya disepakati investor mendapatkan persentase tertentu dari laba atau bagian kepemilikan sesuai struktur kerja sama.
Dalam model bagi hasil, jumlah yang diperoleh investor dapat mengikuti hasil usaha. Tetapi konsekuensinya: Anda berbagi keuntungan atau kepemilikan.
Jangan Hanya Membandingkan: “Mana yang Lebih Murah?”
Bandingkan juga risiko. Pinjaman memiliki kewajiban pembayaran. Investor dapat mempunyai hak ekonomi atau hak lain sesuai perjanjian. Karena itu pertimbangkan:
- arus kas
- profitabilitas
- tingkat kepastian penjualan
- jangka waktu
- kontrol usaha
- dan risiko
Kapan Pinjaman Bisa Lebih Masuk Akal?
Contohnya ketika bisnis sudah mempunyai arus kas cukup stabil dan Anda dapat memperkirakan kemampuan membayar kewajiban. Misalnya outlet pertama sudah berjalan dan menghasilkan laba.
Anda membutuhkan tambahan modal untuk membeli peralatan. Dalam kondisi tertentu, pinjaman mungkin lebih mudah diperhitungkan dibanding memberikan bagian bisnis.
Tetapi tetap hitung kemampuan pembayaran jika penjualan turun.
Kapan Partner Investor Bisa Dipertimbangkan?
Investor atau partner pemodal bisa dipertimbangkan ketika:
- Modal yang dibutuhkan relatif besar
- Usaha masih pada tahap awal
- Anda ingin berbagi risiko
- atau partner tersebut membawa kontribusi tambahan Misalnya investor tidak hanya membawa uang tetapi juga lokasi, jaringan atau pengalaman.
Investor Tidak Selalu Lebih Aman
Ada anggapan: “Kalau investor kan tidak perlu dikembalikan.” Tidak sesederhana itu. Investor bisa mendapatkan:
- bagi hasil
- saham
- hak atas aset
- atau hak tertentu berdasarkan kesepakatan
Karena itu struktur investasi harus dipahami.
Pinjaman Juga Jangan Dipilih Hanya Karena Cepat
Modal yang mudah diperoleh belum tentu cocok. Jika kewajiban pembayaran terlalu tinggi dibanding kemampuan menghasilkan laba, bisnis bisa mengalami masalah arus kas.
Sebelum berutang untuk usaha, lakukan simulasi. Misalnya:
- Omzet normal Rp 30 juta
- Laba operasional Rp 7 juta
Jika kewajiban pembayaran modal Rp 6 juta per bulan, ruang untuk kesalahan menjadi sangat sempit. Bagaimana jika penjualan turun 30%? Pertanyaan seperti itu perlu dijawab.
Bisa Juga Menggunakan Kombinasi
Tidak selalu harus memilih salah satu. Misalnya:
- Modal pribadi Rp 20 juta
- Partner Rp 20 juta
- Pinjaman Rp 10 juta
- Total Rp50 juta
Tetapi semakin banyak sumber dana, semakin penting pencatatannya.
Buat Tiga Skenario Sebelum Memilih
Buat skenario:
- konservatif
- normal
- optimistis
Hitung apakah usaha masih mampu memenuhi kewajiban pada skenario konservatif. Jika tidak, struktur modal perlu dievaluasi.
Jangan Lupa Kontrol Usaha
Dengan pinjaman, pemberi pinjaman umumnya tidak otomatis menjadi pemilik usaha hanya karena memberikan dana, kecuali struktur hukumnya menentukan hal lain.
Pada investasi berbasis kepemilikan, investor dapat mempunyai hak sebagai pemilik. Karena implikasi hukumnya berbeda, dokumen transaksi perlu disusun sesuai bentuk yang sebenarnya.
Kesimpulan
Investor dan pinjaman bukan soal mana yang lebih bagus. Pertanyaannya: mana yang paling sesuai dengan kondisi usaha dan kemampuan Anda menanggung risiko?
- Jika memilih pinjaman, pahami kewajiban pembayaran
- Jika memilih investor, pahami hak ekonomi dan hak lainnya
- Jangan menerima uang sebelum memahami konsekuensinya
FAQ
- Apakah investor harus dikembalikan modalnya?
Tergantung bentuk kerja sama. Jangan berasumsi. Mekanisme harus tertulis.
- Apakah pinjaman lebih baik karena tidak membagi saham?
Tidak selalu. Anda tetap mempunyai kewajiban pembayaran yang dapat memengaruhi arus kas.
- Bisakah investor sekaligus memberi pinjaman?
Bisa saja struktur transaksi dibuat demikian, tetapi syarat dan konsekuensinya harus dijelaskan secara jelas dan sebaiknya ditinjau profesional.