
Salah satu sumber pertengkaran dalam usaha bersama adalah kalimat: “Kok omzetnya besar tapi bagian saya cuma segini?”
Masalahnya sering bukan karena ada pihak yang curang. Masalahnya adalah sejak awal tidak ada kesepakatan mengenai angka mana yang akan dibagi.
- Omzet?
- Laba kotor?
- Atau laba bersih?
Dalam kerja sama antara investor dan pengelola, hal ini harus jelas sejak awal.
Apa Bedanya Omzet dan Laba?
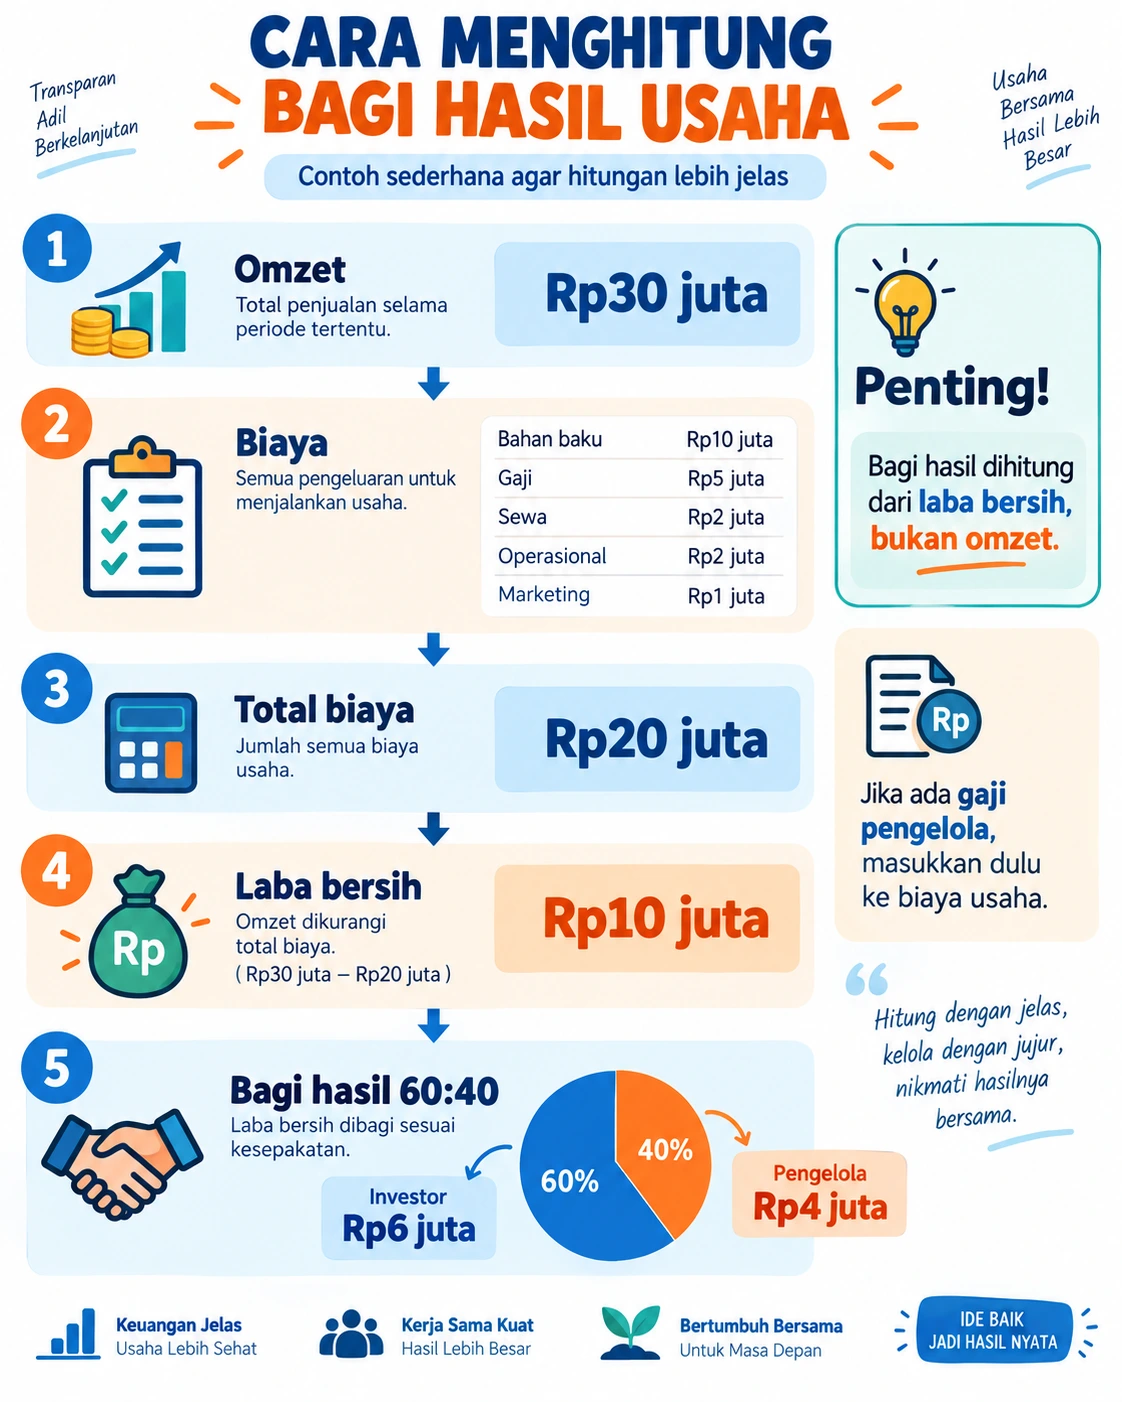
Omzet adalah seluruh penjualan yang masuk. Misalnya selama satu bulan outlet menjual produk senilai: Rp 30 juta. Itulah omzet.
Tetapi uang Rp 30 juta tersebut bukan semuanya keuntungan. Masih ada berbagai biaya operasional.
Contoh Perhitungan Bagi Hasil Usaha
Misalnya omzet satu outlet adalah: Rp 30 juta per bulan.
Biaya operasional:
- Bahan baku: Rp 10 juta
- Gaji karyawan: Rp 5 juta
- Sewa: Rp 2 juta
- Operasional: Rp 2 juta
- Marketing: R p1 juta
Total biaya: Rp20 juta.
Maka: Laba bersih = omzet – biaya. Rp 30 juta – Rp 20 juta = Rp10 juta. Inilah angka yang bisa digunakan sebagai dasar pembagian apabila kedua pihak sepakat menggunakan laba bersih.
Contoh Bagi Hasil 60:40
Misalnya pembagiannya:
- Investor: 60%
- Pengelola: 40%
Dengan laba bersih Rp10 juta:
- Investor: 60% × Rp 10 juta = Rp 6 juta
- Pengelola: 40% × Rp 10 juta = Rp 4 juta
Jadi total yang dibagikan tetap Rp10 juta.
Kenapa Sebaiknya Jangan Membagi Langsung dari Omzet?
Bayangkan omzet Rp 30 juta langsung dibagi 60:40.
- Investor mendapat Rp 18 juta.
- Pengelola mendapat Rp 12 juta.
Masalahnya:
- Siapa membayar bahan baku Rp 10 juta?
- Siapa membayar karyawan?
- Siapa membayar sewa dan listrik?
Karena itu, pembagian berdasarkan omzet bisa menimbulkan masalah kecuali struktur bisnis memang secara khusus dirancang demikian dan biaya telah diperhitungkan dalam skema lain.
Untuk banyak usaha kecil, menggunakan laba setelah biaya yang disepakati jauh lebih mudah dipahami.
Bagaimana Kalau Pengelola Mendapat Gaji?
Misalnya pengelola bekerja penuh setiap hari. Disepakati ia mendapat: Gaji Rp 3 juta per bulan. Gaji tersebut masuk ke biaya usaha.
Contohnya setelah seluruh biaya termasuk gaji pengelola, laba bersih yang tersisa adalah: Rp 7 juta. Kemudian laba dibagi:
- Investor 70%: Rp 4,9 juta
- Pengelola 30%: Rp 2,1 juta
Karena pengelola juga mendapatkan gaji, total penerimaan pengelola adalah: Rp 3 juta + Rp 2,1 juta = Rp 5,1 juta.
Ini hanya contoh. Tidak ada ketentuan universal bahwa investor harus mendapat 70% atau pengelola 30%.
Apakah Bagi Hasil 50:50 Selalu Adil?
Belum tentu. Angka yang sama tidak selalu berarti adil. Misalnya:
- A menyetor Rp 100 juta dan tidak ikut bekerja.
- B menyetor Rp 5 juta tetapi mengelola outlet setiap hari.
Apakah harus 50:50? Jawabannya bergantung pada kesepakatan dan nilai kontribusi masing-masing.
Karena itu sebelum menentukan persentase, pertimbangkan: jumlah modal, waktu kerja, kemampuan pengelola, risiko, tanggung jawab serta target jangka panjang.
Apakah Modal Harus Dikembalikan Dulu?
Ini juga harus diperjelas. Ada beberapa kemungkinan.
- Misalnya investor mendapatkan bagian laba secara rutin. Atau sebagian laba digunakan lebih dahulu untuk mengembalikan modal.
- Atau modal dianggap sebagai kepemilikan sehingga tidak otomatis dikembalikan dalam periode tertentu.
Jangan mencampur konsep: modal, pinjaman dan kepemilikan. Ketiganya dapat mempunyai struktur berbeda.
Jangan Habiskan Semua Laba
Misalnya laba bersih Rp 10 juta. Bukan berarti seluruh Rp 10 juta harus dibagi.
Usaha membutuhkan kas. Contohnya perusahaan memutuskan:Rp 2 juta disimpan sebagai laba ditahan atau dana cadangan. Sisa yang dibagikan: Rp 8 juta. Jika pembagian 60:40:
- Investor memperoleh Rp4,8 juta.
- Pengelola memperoleh Rp3,2 juta.
Cara ini membantu bisnis mempunyai dana ketika membutuhkan perbaikan, promosi atau pengeluaran tidak terduga.
Tentukan Kapan Bagi Hasil Dibayarkan
Apakah:
- mingguan?
- bulanan?
- setiap tiga bulan?
Untuk banyak usaha, periode bulanan memudahkan laporan karena seluruh biaya dalam bulan tersebut sudah lebih jelas. Yang terpenting adalah disepakati.
Gunakan Rekening Usaha Terpisah
Jika penjualan masuk ke rekening pribadi pengelola, kemudian biaya rumah tangga dan biaya outlet bercampur, perhitungan laba akan menjadi sulit.
Gunakan rekening terpisah. Dengan begitu: uang masuk terlihat, biaya terlihat dan laba lebih mudah diverifikasi.
Contoh Rumus Sederhana
Rumus dasarnya: Omzet – Total Biaya = Laba Bersih
Kemudian: Laba yang Dibagikan × Persentase Partner = Hak Partner
Contohnya: Rp 30 juta – Rp 20 juta = Rp 10 juta.
- Investor: Rp 10 juta × 60% = Rp 6 juta.
- Pengelola: Rp 10 juta × 40% = Rp 4 juta.
Sederhana. Yang membuat rumit biasanya bukan rumusnya, tetapi definisi biaya dan aturan yang tidak disepakati sejak awal.
Kesimpulan
Cara menghitung bagi hasil usaha sebaiknya dimulai dari pencatatan yang benar. Jangan hanya melihat omzet. Hitung seluruh biaya yang memang menjadi kewajiban usaha.
Setelah ditemukan laba bersih atau nilai lain yang memang disepakati sebagai dasar pembagian, barulah persentase diterapkan. Sebelum menerima modal investor, rumus ini sebaiknya sudah masuk ke dalam proposal investor dan perjanjian kerja sama pemodal-pengelola.
FAQ
- Berapa persen bagi hasil yang ideal?
Tidak ada satu angka yang ideal untuk semua usaha. Persentase bergantung modal, risiko, pekerjaan dan kesepakatan.
- Apakah gaji pengelola dipotong dari bagi hasil?
Tidak harus. Bisa dipisahkan antara gaji sebagai kompensasi pekerjaan dan bagi hasil sebagai bagian keuntungan.
- Apakah modal termasuk biaya bulanan?
Tidak selalu. Perlakuan modal berbeda dengan biaya operasional dan perlu dicatat sesuai struktur usaha.